In Nederlânske M en A-checklist rint troch fiif fêste stadia: tarieding en fertroulikens, due diligence, strukturearring, regeljouwings- en belanghawwendengoedkarring, en ôfsluting mei ferplichtingen nei foltôging. Wat Nederlân ûnderskiedend makket, is net de kommersjele logika fan in deal, mar de formaliteiten deromhinne. In oerdracht fan oandielen yn in BV is allinich jildich as it wurdt útfierd by notariële akte foar in Nederlânske notaris, in ûndernimmingsried moat de kâns krije om te advisearjen foardat it beslút wurdt nommen, en in konsintraasje dy't foldocht oan de omsetdrompels mei net wurde útfierd oant de Autoriteit foar Konsumint en Merk (ACM) it goedkard hat. Mis ien fan dy en de deal is net fertrage, mar ûnjildich, ferneatigje of skorst.
It juridyske ramt dat Nederlânske M en A regelet
Nederlânske transaksjes wurde regele troch Boek 2 fan it Burgerlijk Wetboek (Burgerlik Wetboek) foar alles wat mei bedriuwen te krijen hat, troch de Mededingingswet (Mededingingswet) foar fúzjekontrôle, troch de Wet op het financieel toezicht (Wet op it Finansjeel Tafersjoch) en it Besluit openbare biedingen Wft foar iepenbiere oanbiedingen, troch de Wet op de ondernemingsraden (Wet op ûndernimmingsrieden) foar meiwurkersbetrokkenheid, en troch de Wet veiligheidsstoot investeringen, fusies en overnames foar ynvestearringsscreening. Hast elke partikuliere deal rekket de earste, de tredde en de fjirde dêrfan oan; de oaren binne ôfhinklik fan grutte en sektor. Us hantlieding foar fúzjes en oernames yn Nederlân beskriuwt it kommersjele proses, wylst dizze checklist him rjochtet op 'e juridyske stappen dy't bepale oft de deal eins foltôge wurdt.
De autoriteiten dêr't jo miskien mei te krijen hawwe
De ACM kontrolearret konsintraasjes op har effekt op konkurrinsje en moat se goedkarre foar foltôging as de notifikaasjedrompelwearden wurde helle. De Autoriteit foar de Finansjele Merken (AFM) hâldt tafersjoch op iepenbiere oanbiedingen foar weardepapieren dy't talitten binne ta hannel op in regele merk lykas Euronext. Amsterdam, en keurt it oanbiedingsmemorandum goed foardat it publisearre wurde mei; de AFM test de proseduere en iepenbiering, net de merites fan it bod. De Nederlânske Bank (DNB) moat in ferklearring fan gjin beswier ôfjaan foar kwalifisearjende belangen yn banken en fersekerders, en de Nederlânske Zorgautoriteit kontrolearret transaksjes yn 'e sûnenssoarch. It Bureau Toetsing Investeringen, ûnderdiel fan it Ministearje fan Ekonomyske Saken, kontrolearret oanwinsten fan fitale oanbieders en gefoelige technology op grûn fan nasjonale feiligens.
Ien rjochtbank fertsjinnet aparte fermelding. De Ondernemingskeamer fan 'e Amsterdam It Hof fan Berop behannelet ûndersyksprosedueres nei mooglik wanbehear, berop fan ûndernimmingsrieden, útsquetch-out-oanspraken en skeel oer de ferplichte biedregel, en it kin direkte tydlike maatregels oplizze lykas it skorsen fan in bestjoerslid, it oerdragen fan oandielen oan in bewaarder of it befriezen fan in resolúsje. It is it forum dêr't betwiste Nederlânske deals eins bestriden wurde, en de reden wêrom Prosedueres fan 'e Bedriuwskeamer moat ûnderdiel wêze fan jo risikobeoardieling ynstee fan in neitocht.
Bedriuwsfoarmen en wat se feroarje
Twa foarmen dominearje. De BV (besloten vennootschap mei beheinde oanspraaklikens) is it middel foar hast alle partikuliere transaksjes, en de statuten befetsje meastentiids in beheining op oandieloerdracht, of in oanbodferplichting oan mei-oandielhâlders of in eask fan foarôfgeande goedkarring. De NV (publike besloten vennootschap) wurdt brûkt foar beursnotearre bedriuwen en is ûnderwurpen oan strangere bestjoersregels ûnder Nederlânsk bedriuwsrjocht en, wêr notearre, oan de Nederlânske Corporate Governance Code op in "neilibje of útlizze"-basis.
Lês de statuten en de oandielhâldersoerienkomst foardat jo wat wurdearje. Foarkeaprjochten, drag-along- en tag-along-klausules, goedkarringsrjochten fan in ried fan tafersjoch, veto-rjochten ferbûn oan in klasse oandielen en feroarings-fan-kontrôle-klausules yn wichtige kontrakten bepale allegear wat jo kinne keapje en fan wa. Wêr't it doelwit iepenbiere kontrakten hat, kinne oanbestegingsregels beheine oft dy kontrakten in feroaring fan kontrôle hielendal oerlibje, wat in punt is dat ús oersjoch fan iepenbiere oanbesteging yn Nederlân fierder útleit. In strukturearre resinsje fan 'e bedriuwsdokuminten oan it begjin kostet in fraksje fan in opnij ûnderhanneling letter.
Foardat jo tekenje: fertroulikens, yntinsjeferklearring en belanghawwenden
De tariedingsfaze bepaalt hoefolle hefboom jo letter hâlde. Trije dokuminten binne wichtich, en elk fan harren hat in spesifike juridyske funksje ûnder Nederlânsk rjocht.
De earste is de geheimhâldingsoerienkomst , dy't ûndertekene wurdt foardat ien of oare figuer it gebou ferlit. Definiearje wat as fertroulik telt, neam de tastiene ûntfangers, ynklusyf adviseurs en finansiers, stel dat de ynformaasje allinich brûkt wurde mei om dizze transaksje te beoardieljen, en regelje wat der mei it materiaal bart as de deal mislearret. In kontraktuele boete makket de ferplichting yn 'e praktyk ôftwingber, hoewol in rjochtbank in boete dy't dúdlik oermjittich is, kin moderearje. As it doelwyt in konkurrint is, hâld dan kommersjeel gefoelige ynformaasje efter in skjinne teamregeling: it útwikseljen fan prizen of klantgegevens foar goedkarring is sels in risiko op it mêd fan 'e mededingingswet.
De twadde is de yntinsjeferklearring of term sheet. Nederlânske wet jout partijen in soad frijheid om te besluten hokker klausules har bine, mar it hat ek in doktrine dy't bûtenlânske keapers ûnderskatte. Underhannelings kinne in stadium berikke wêryn it ôfbrekken dêrfan net akseptabel is, en in partij dy't fuortgiet, kin opdracht krije om de oare kant te kompensearjen, yn útsûnderlike gefallen sels foar ferlern winst. Sis eksplisyt hokker bepalingen bindend binne, eksklusiviteit, fertroulikens, jildend rjocht en kostenferdieling binne de gewoane, en stel yn safolle wurden dat der gjin ferplichting ta foltôging ûntstiet oant in ûndertekende skriftlike oerienkomst bestiet. In eksklusiviteitsperioade fan in pear wiken oant in pear moannen is normaal; langere perioaden sûnder in ôfbrekmeganisme tsjinje meast de ferkeaper.
De tredde is in belanghawwendenkaart. Identifisearje de oandielhâlders waans goedkarring of ûntheffing jo nedich binne, de ried fan tafersjoch as dy der is, de ûndernimmingsried, de hâlders fan kontrôlewizigingsrjochten yn finansiering en klantkontrakten, wichtige meiwurkers, en de ferhierder of lisinsjejouwer waans tastimming in assetdeal fereasket. Minderheidsoandielhâlders dy't teminsten ien tsiende fan it útjûne kapitaal fan in net-beursnotearre bedriuw hawwe, kinne de Undernimmingskeamer freegje om in ûndersyk te bestellen; sûnt de ynwurking fan 'e wizige regels op 1 jannewaris 2025 hawwe hâlders fan 1 prosint fan it útjûne kapitaal fan in beursnotearre bedriuw, of fan oandielen mei in wearde fan teminsten 20 miljoen euro, deselde tagong. Witte wa't jo tsjinhâlde kin is mear wurdich as witte wa't jo stipet. It folgjen fan 'e grûnregels fan it Nederlânske kontraktrjocht fan 'e earste letter ôf hâldt dy petearen behearsber.
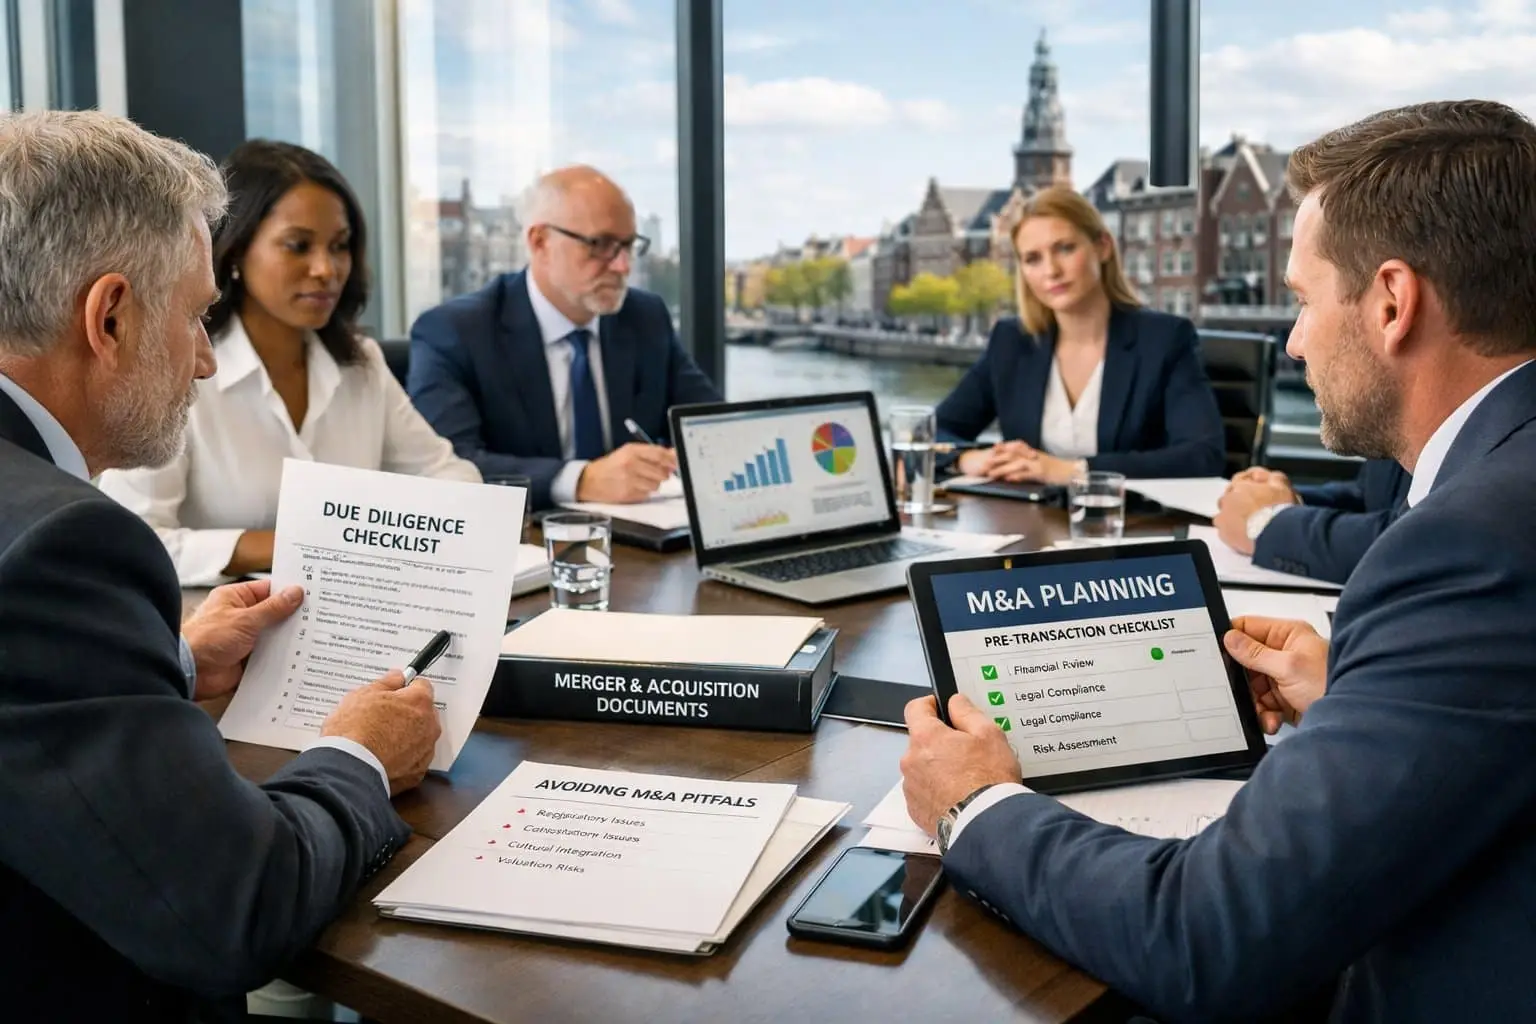
Due diligence: wat in Nederlânske keaper eins kontrolearret
Due diligence yn Nederlân is mear as in risiko-ynventarisaasje; it hat in direkt ynteraksje mei oanspraaklikens. Nederlânske wetjouwing leit de keaper in ûndersyksplicht op en de ferkeaper in iepenbieringsplicht, en de twa wurde tsjin elkoar ôfwoegen. In keaper dy't gjin foar de hân lizzende fraach steld hat, kin ûntdekke dat in mankemint ûnder har eigen risiko falt, wylst in ferkeaper dy't stil bleau oer eat dat se wisten dat beslissend wie, him net ferbergje kin efter de soarchleazens fan 'e keaper. Wat jo wol en net ûndersocht hawwe, foarmet dêrom wat jo letter kinne oanspraak meitsje, dêrom binne de yndeks fan 'e dataroom en it fragen- en antwurdlogboek by de keapoerienkomst hechte.
Juridyske due diligence begjint mei de bedriuwsketen: statuten, oandielhâldersregister, bestjoers- en oandielhâldersbesluten, en it úttreksel út it hannelsregister. Kontrolearje oft elke histoaryske oandieloerdracht by notariële akte útfierd is, om't in gebrek fan tweintich jier lyn noch altyd ynfloed hat op de titel hjoed de dei. Gean nei wichtige kontrakten en sykje nei kontrôlewizigingen en oerdrachtklausules, dan nei wurkgelegenheidsaken, pensjoenregelingen en elke kollektive arbeidsoerienkomst dy't jildt foar de sektor, dan nei fergunningen, registraasjes fan yntellektueel eigendom, ûnreplik guod, fersekeringen, skeel en neilibjen fan regeljouwing , ynklusyf gegevensbeskerming ûnder de AVG. Foar in bûtenlânske keaper sitte de ferrassingen meastal yn wurkgelegenheid en pensjoenen, lykas ús notysje oer falstrikken foar bûtenlânske bedriuwen yn Nederlân beskriuwt.
Finansjele en belestingdue diligence rint derneist en heart by jo boekhâlder en belestingadviseur ynstee fan jo advokaat; Law and More jout gjin advys oer belestingstrukturearring. Wat juridysk wichtich is, is dat de befiningen oerset wurde yn it kontrakt. Elk materieel risiko dat yn 'e dataroom fûn wurdt, komt úteinlik op ien fan fjouwer plakken telâne: in priisreduksje, in spesifike skeafergoeding, in opskotbedinging, of in akseptaasje fan it risiko dat skriftlik fêstlein is. In risiko dat wol yn it rapport ferskynt, mar op gjin ien fan dy fjouwer plakken stilswijend akseptearre is, en dat is de meast foarkommende konseptflater yn deals yn 'e middenmerk.
De struktuer kieze: oandieldeal, assetdeal of statutêre fúzje
De Nederlânske praktyk ken trije basisstrukturen, en de kar bepaalt wat oerdroegen wurdt, wat efterbliuwt en hoe lang it proses duorret. In oandieldeal draacht it bedriuw mei alles deryn oer; in assetdeal draacht allinich oer wat jo op 'e list sette; in statutêre fúzje fusearret de entiteiten sels.
Oankeap fan oandielen yn ferliking mei oankeap fan aktiva
By in oandielkeap krije jo de oandielen, en it bedriuw giet troch sûnder feroaring mei syn kontrakten, fergunningen, meiwurkers en syn hiele skiednis fan skulden, bekend en ûnbekend. De oerdracht fan oandielen yn in BV fereasket in notariële akte dy't útfierd is foar in Nederlânske notaris ûnder artikel 2:196 fan it Burgerlik Wetboek; der is gjin jildige partikuliere skriftlike oerdracht, en de notaris hâldt ek it oandielhâldersregister by. Beskerming tsjin wat jo ervje moat dêrom komme út 'e oandielkeapoerienkomst: ferklearrings en garânsjes, in iepenbieringsbrief, in skeafergoeding foar identifisearre risiko's, in plafond en in drompel, in oerlibingsperioade en, yn hieltyd mear gefallen, garânsje- en skeafergoedingsfersekering.
In oankeap fan in aktiva lit jo kieze. Jo keapje aktiva op namme en nimme ferplichtingen op namme oer, wat oantreklik is as it doel in swier ferline hat. De priis is administratyf: elk aktiva wurdt oerdroegen neffens syn eigen regels, dus ûnreplik guod hat in notariële akte en registraasje yn 'e iepenbiere registers nedich, ûntfangsten moatte meidieling oan 'e skuldenaar dien wurde, kontrakten hawwe de meiwurking fan 'e tsjinpartij nedich, en fergunningen kinne al of net oerdraachber wêze. Twa punten binne net ûnderhannelber. Meiwurkers bliuwe net efter: as de oerdroegen aktiviteit in ûndernimming foarmet, drage de regels foar oerdracht fan ûndernimming yn artikels 7:662 en folgjende fan it Boargerlik Wetboek se automatysk oer, mei har besteande betingsten en har tsjinstjierren, en ûntslach fanwegen de oerdracht is ferbean. En foar ferplichtingen dy't foar de oerdracht ûntstiene binne, bliuwt de ferkeaper ien jier lang mienskiplik oanspraaklik tegearre mei de keaper.
De statutêre fúzje en it tiidskema dêrfan
In statutêre fúzje ûnder Boek 2 fan it Boargerlik Wetboek kombinearret entiteiten: it ferdwinende bedriuw hâldt op te bestean en alles giet oer nei it oerlibjende bedriuw troch universele opfolging, sûnder yndividuele oerdrachten en sûnder tastimming fan 'e tsjinpartij. De proseduere is foarskreaun en kin net ynkoarte wurde. De bestjoeren stelle in fúzjefoarstel op en ûndertekenje it mei útlis, it foarstel en de lêste trije jierrekkens wurde yntsjinne by it hannelsregister, en de yntsjinning wurdt oankundige yn in lanlik ferspraat krante. Krediteuren kinne binnen ien moanne nei dy oankundiging by de rjochtbank beswier yntsjinje, en it fúzjebeslut kin pas nei dy moanne oannaam wurde. It beslút wurdt nommen troch de algemiene gearkomste fan elke bedriuw mei de mearderheid dy't nedich is foar in wiziging fan 'e statuten, en as minder as de helte fan it útjûne kapitaal fertsjintwurdige is, binne teminsten twa tredde fan 'e útbrochte stimmen nedich. De fúzje wurdt fan krêft de dei nei't de notariële akte fan fúzje ûndertekene is.
Trije oant fjouwer moannen is in realistysk minimum foar dizze rûte, dêrom wurdt it faker keazen foar groepsherstrukturearring as foar oanwinsten troch tredden.
Grûngrinzen fúzjes
Grinsferskuiwende transaksjes binnen de Jeropeeske Uny folgje it harmonisearre rezjym fan Rjochtline (EU) 2019/2121, ymplementearre yn Nederlânsk rjocht, dat giet oer grinsferskuiwende fúzjes, splitsingen en omsettings. Elk bedriuw hâldt him oan syn eigen nasjonale proseduere, en in sertifikaat foar de fúzje wurdt útjûn yn it lân fan fertrek, yn Nederlân, troch in notaris, dat befêstiget dat de nasjonale stappen foltôge binne. De ûntfangende steat foltôget dan de operaasje. De rjochtline foege in kontrôle ta op mooglik misbrûk en fersterke de beskerming fan skuldeaskers, minderheidsoandeelhâlders en meiwurkers, ynklusyf ûnderhannelings oer meiwurkerspartisipaasje wêr't de partisipaasjerjochten fan ien fan 'e bedriuwen oars fermindere wurde soene. Ferwachtsje in langere tiidsline as in ynlânske fúzje, en regelje de fraach fan meiwurkerspartisipaasje betiid, om't it it punt is dat it meast faak it krityske paad bepaalt yn ynternasjonale transaksjes.
Goedkarringen: konkurrinsje, sektor tafersjoch en ynvestearringsscreening
Regeljouwingsgoedkarring is wêr't tiidskema's foar deals wûn of ferlern wurde, om't de ferplichtingen opskortend binne: jo meie tekenje, mar jo meie net foltôgje.
Under de Mededingingswet moat in konsintraasje oan de ACM meld wurde as de kombineare wrâldwide omset fan 'e partijen yn it foargeande kalinderjier mear as 150 miljoen euro wie en teminsten twa fan harren elk mear as 30 miljoen euro oan omset yn Nederlân helle hawwe; legere, sektorspesifike drompen jilde foar de sûnenssoarch. It ymplementearjen fan in meldbere konsintraasje foar goedkarring, bekend as gun jumping, is in aparte oertreding en kin in boete opleverje, sels as de fúzje sels gjin soargen oer konkurrinsje opropt. De ACM hat yn 'e earste faze fjouwer wiken om te besluten oft in fergunning fereaske is; as dy twadde faze iepenet, duorret de fergunningsproseduere oant trettjin wiken, en wurde dêryn ûnderhannele oer remedies lykas desinvestearrings of tagongsferplichtingen. De maksimale boete is fêststeld yn 'e Mededingingswet en wurdt útdrukt as in fêst bedrach of in persintaazje fan 'e omset, ôfhinklik fan wat it heechst is.
Wêr't oan de Jeropeeske drompelwearden foldien wurdt, nimt de Jeropeeske Kommisje it oer: in kombineare wrâldwide omset boppe de 5 miljard euro mei in EU-omset boppe de 250 miljoen euro foar elk fan teminsten twa partijen bringt de transaksje ûnder de EU-fúzjeferoardering, mei one-stop-shop-goedkarring ynstee fan nasjonale oanmeldingen. Apart dêrfan fereasket de EU-feroardering foar bûtenlânske subsydzjes sûnt 12 oktober 2023 notifikaasje as it oernommen bedriuw in EU-omset hat fan teminsten 500 miljoen euro en de partijen yn 'e foargeande trije jier mear as 50 miljoen euro oan finansjele bydragen fan net-EU-steaten hawwe ûntfongen. Beide rezjyms hawwe har eigen standstill-ferplichting.
Sektortafersjoch komt boppe-op, net yn plak fan, konkurrinsjegoedkarring. In kwalifisearjende holding yn in bank, fersekerder of ynvestearringsbedriuw hat in ferklearring fan gjin beswier nedich fan De Nederlandsche Bank of, foar de grutste banken, de Europeeske Sintrale Bank; de AFM is belutsen by aktiviteiten yn ferbân mei weardepapieren; de Nederlânske Zorgautoriteit kontrolearret sûnenssoarchkonsintraasjes; en netwurksektoaren hawwe har eigen goedkarringen. As jo transaksje finansierd wurdt mei skuld of giet oer de útjefte fan weardepapieren, jilde dêrby de regels dy't beskreaun binne yn ús oersjoch fan finansierings- en weardepapierrjocht en ús hantlieding foar Nederlânske bedriuwen dy't finansiering oanlûke.
As lêste, ynvestearringsscreening. De Wet feiligensstoets ynvestearringen, fusies en oernames, dy't fan krêft is sûnt 1 juny 2023, fereasket dat in oernimming fan kontrôle oer in fitale oanbieder of in bedriuw dat aktyf is yn gefoelige technology oan it Bureau Toetsing Investeringen meld wurdt foardat it útfierd wurdt, en in standstill jildt oant de test foltôge is. De wet kin ek tapast wurde op transaksjes dy't nei 8 septimber 2020 sluten binne. Screening is net beheind ta keapers fan bûten Europa, en in gefoelige technology kin yn in lyts bedriuw sitte, dêrom wurdt dit kontrolearre yn 'e term sheet-faze ynstee fan by it sluten.
Oandielhâlders, de ûndernimmingsried en meiwurkers
Nederlânsk bedriuwsbestjoer ferdielt macht, en in keaper dy't allinnich stimmen telt, sil teminsten ien kear ferrast wurde.
Goedkarring fan oandielhâlders is fereaske foar in fúzje of splitsing, foar in wiziging fan 'e statuten, en, ûnder artikel 2:107a fan it Burgerlik Wetboek foar de NV en nei analogy yn 'e statuten fan in protte BV's, foar in beslút dat in wichtige feroaring yn 'e identiteit of it karakter fan it bedriuw mei him bringt, wat de ferkeap fan praktysk it hiele bedriuw omfettet. De opsizzingsperioade foar in algemiene gearkomste is teminsten acht dagen foar in BV, fyftjin dagen foar in NV en twaenfjirtich dagen foar in beursnotearre bedriuw, en oandielhâlders moatte it foarstel en de ûnderlizzende dokuminten op 'e tiid ûntfange om in oardiel te foarmjen. In beslút dat nommen wurdt sûnder dy regels yn acht te nimmen, kin ûnjildich ferklearre wurde, wat in reëel risiko is ynstee fan in teoretysk.
In bedriuw dat normaal teminsten fyftich minsken yn tsjinst hat, moat in ûndernimmingsried hawwe, en ûnder artikel 25 fan 'e Wet op 'e Undernimmingsrieden hat de ried advysrjocht oer in foarnommen oerdracht fan kontrôle oer de ûndernimming, oer in wichtige fermindering of feroaring fan aktiviteiten, en oer wichtige ynvestearrings. It advys moat oanfrege wurde op in momint dat it noch echt ynfloed hawwe kin op it beslút, dat wol sizze foardat it beslút nommen wurdt en net nei it ûndertekenjen. As de ûndernimmer tsjin it advys beslút, wurdt de útfiering foar ien moanne skorst en kin de ûndernimmingsried yn berop gean by de Undernimmingskeamer, dy't kin befelje dat it beslút ynlutsen wurdt of de gefolgen dêrfan ûngedien makke wurde. By in assetdeal moat ek de ûndernimmingsried fan 'e ferkeaper rieplachte wurde, en kinne de fakbûnen en, wêr fan tapassing, de SER-fúzjekoade har eigen meldingsplichten tafoegje.
Meiwurkers sels wurde benammen beskerme troch de hjirboppe beskreaune oerdrachtregels fan ûndernimmingen en, yn in oandieldeal, troch it ienfâldige feit dat har wurkjouwer net feroaret. It harmonisearjen fan betingsten en kondysjes nei foltôging is dêrom net fergees: ferworven rjochten oerlibje de transaksje, en in kollektive arbeidsoerienkomst bliuwt de oernimmer bindend foar de oerbleaune termyn. Budgetearje dêrfoar yn 'e priis ynstee fan yn it yntegraasjeplan. Foar de bestjoerskant fan in neamd doelwyt stelt ús hantlieding foar de Nederlânske Corporate Governance Code fêst wat bestjoeren ferwachte wurde te dwaan.
Iepenbiere oanbiedingen: de ekstra laach foar neamde doelen
As it doelbedriuw notearre is oan in regele merk, binne haadstik 5.5 fan 'e Wet Finansjeel Tafersjoch en it Besluit iepenbiere biedingen Wft fan tapassing boppe op alles hjirboppe. Elkenien dy't, allinnich of yn oerlis hanneljend, teminsten 30 prosint fan 'e stimrjochten yn in Nederlânsk beursnotearre bedriuw ferkriget, ferkriget oerhearskjende kontrôle en is yn prinsipe ferplichte om in iepenbier bod te dwaan op alle oerbleaune oandielen; de Undernimmingskeamer beslist oer skeel oer dy ferplichting. In frijwillich bod folget in fêst tiidskema fan oankundigingen, en it oanbiedingsmemorandum moat foar publikaasje goedkard wurde troch de AFM.
Iepenbiering is de falstrik. Neffens de EU-feroardering oer merkmisbrûk moat ynformaasje fan binnenút sûnder fertraging publisearre wurde, útsein as iepenbiering wetlik útsteld wurde kin, en ûnderhannelings oer in oanwinst binne ynformaasje fan binnenút lang foardat se wis binne. Hâld in list mei ynsiders by, dokumintearje de redenen foar elke fertraging, en kom it kommunikaasjeprotokol tusken de partijen oerien foar it earste lek ynstee fan dêrnei. Sadree't in oanbod slagget, kin in bieder dy't teminsten 95 prosint fan it útjûne kapitaal hâldt de oerbleaune oandielhâlders útdrukke fia útsqueeze-prosedueres foar de Undernemingskeamer, dy't de priis bepaalt op basis fan in saakkundige wurdearring.
Faak foarkommende falstrikken yn Nederlânske M en A
Deselde flaters komme werom, en gjinien dêrfan is eksoatysk. De earste is it behanneljen fan 'e ûndernimmingsried as in formaliteit. Advys dat frege wurdt nei't it beslút effektyf nommen is, is gjin advys, en de Undernimmingskeamer hat ferskate kearen opdracht jûn om besluten allinich op dy grûn werom te draaien. Bou it oerlis fan it begjin ôf yn 'e tiidskema en akseptearje dat it jo oankundigingsstrategy beheint.
De twadde is in defekte titelketen, meastentiids in oandieloerdracht dy't nea notariëler befestige is, in oandielhâldersregister dat net oerienkomt mei de akten, of yntellektueel eigendom dat nea oan it bedriuw tawiisd is. Dit binne allegear reparearber, mar allinich foar foltôging en allinich mei de meiwurking fan minsken dy't dan miskien de belangstelling ferlern hawwe.
De tredde is in ûnfolsleine list mei opsetsbetingsten. As goedkarring fan 'e ACM, in ferklearring fan gjin beswier, tastimming fan in ferhierder of in ûntheffing fan 'e bank nedich is, heart it yn 'e oerienkomst as in betingst, mei in tawizing fan ferantwurdlikens, in lange-stop-datum en in gefolch as net oan 'e betingst foldien wurdt. De fjirde is de earn-out formulearre yn kommersjele ynstee fan juridyske taal: stel oan hokker boekhâldkundige beliedsregels fan tapassing binne, wa't de sifers opstelt, wat de keaper wol en net mei it bedriuw dwaan mei tidens de earn-out-perioade, en hoe't in skeel oplost wurdt. Earn-outs generearje mear Nederlânske rjochtsaken as elke oare klausule yn in keapoerienkomst.
De fyfde is dealbeskerming dy't te fier giet. Break fees, no-shop clausules en matching rights binne tastien, mar in Nederlânsk bestjoer moat hannelje yn it belang fan it bedriuw en al har belanghawwenden, en beskermingsmaatregels dy't yn 'e praktyk foarkomme dat it bestjoer in better oanbod beskôget, kinne oan 'e kant set wurde. Hâld it nivo fan elke break fee ferdigenber yn relaasje ta de kosten dy't it bedoeld is om te dekken, en registrearje de redenearring fan it bestjoer.
De sechsde is ferjitte dat foltôging net it ein is. Nei it sluten binne der oanmeldingen te dwaan by it hannelsregister, it oandielhâldersregister te aktualisearjen, meldingen te dwaan as in oandielhâld in wettelike drompel oerskriuwt, finansierings- en befeiligingsdokuminten te rjochtsjen, fersekering troch te gean, en, yn regele sektoaren, trochgeande rapportaazjeplichten. Ferplichtingen nei foltôging ûnder de regels foar ynvestearringsscreening binne ek fan tapassing op guon transaksjes. In koarte list fan wat der yn 'e earste hûndert dagen dien wurde moat, mei nammen derby, foarkomt dat in skjinne deal foarkombere wanbetalingen genereart, en ús oersjoch fan Nederlânsk bedriuwsrjocht lit sjen hoe't dy ferplichtingen ferbûn binne.
In sânde falstrik sit yn it priismeganisme sels. Nederlânske middenmerk-deals brûke of in locked box, wêrby't de priis fêststeld wurdt op basis fan in resinte balâns en it ekonomyske risiko op dy datum oergiet, of foltôgingsakkounts, wêrby't de priis oanpast wurdt nei it sluten fan 'e oerienkomst foar cash, skuld en wurkkapitaal. Beide wurkje, mar allinich as de oerienkomst de betingsten definiearret dy't it brûkt. As cash, skuld en normalisearre wurkkapitaal net definiearre wurde, of as lekkage tusken de locked box-datum en foltôging net ferbean wurdt, wurdt in fêststelde priis in skeel. Itselde jildt foar feiligens foar de keaper: in escrow, in bankgarânsje, in rjocht op ferrekening mei in útstelde ôflevering of garânsje en in skeafergoedingsfersekering gedrage har allegear oars as de ferkeaper in bûtenlânske holdingmaatskippij is sûnder aktiva oer nei de distribúsje. Beslut op hokker fan dizze jo fertrouwe wylst jo noch ûnderhannelingsmacht hawwe, en soargje derfoar dat de befiningen fan jo due diligence-ûndersyk werjûn wurde yn dy kar.
Wat folgje te dwaan
Begjin it juridyske wurk foar de yntinsjeferklearring, net dêrnei. Regelje de struktuer, bring de goedkarringen yn kaart, kontrolearje de bedriuwsketen en stim it fertroulikensregime yn, wylst jo noch romte hawwe om te ûnderhanneljen. Fan dêrút is in Nederlânske transaksje foar in grut part in kwestje fan folchoarder: oerlizze, melde, oplosse, útfiere, yntsjinje.
Law and More advisearret keapers, ferkeapers, oprjochters en ynvestearders oer fúzjes en oanwinsten yn Nederlân, fan due diligence en strukturearring oant de keapoerienkomst, de ûndernimmingsriedproseduere, regeljouwingsnotifikaasjes en foltôging by de notaris. As jo in transaksje tariede of ien beoardielje dy't jo foarlein is, ús bedriuwsjuristen binne beskikber om it bestân mei jo te besjen.
Faak Stelde Fragen
Wat binne de essensjele due diligence-easken yn Nederlânske M&A-transaksjes?
Jo moatte in yngeand ûndersyk dwaan nei finansjele, juridyske, operative en kommersjele gebieten. Dit proses befêstiget de oanspraken fan 'e ferkeaper en ûntbleatet potinsjele risiko's foardat jo jo oan 'e deal ferbine. Finansjele due diligence ûndersiket de rekkens, cashflow-oersichten en belestingoanjefte fan it doelbedriuw. Jo moatte ynkomstensifers, winstmarges en alle útsteande skulden of ferplichtingen ferifiearje. Jo accountants sille sykje nei ûnregelmjittichheden of ynkonsistinsjes dy't de oankeappriis kinne beynfloedzje. Juridyske due diligence omfettet bedriuwsstruktuer, kontrakten, yntellektueel eigendom en rjochtsakenrisiko's. Jo moatte alle wichtige oerienkomsten mei klanten, leveransiers en partners kontrolearje om feroaring fan kontrôleklausules te identifisearjen dy't troch de transaksje kinne wurde aktivearre. Kontrolearje oft it doelbedriuw syn yntellektueel eigendom hat of lisinsje jout en ferifiearje dat alle registraasjes aktueel binne. Operasjonele due diligence beoardielet de deistige bedriuwsfunksjes fan it doelbedriuw. Jo moatte relaasjes yn 'e supply chain, IT-systemen en produksjemooglikheden ûndersykje. Dit helpt jo te begripen hoe soepel it bedriuw sil yntegrearje yn jo besteande operaasjes. Jo moatte ek neilibjen fan miljeuregeljouwing en sûnens- en feiligensnormen ûndersykje. Nederlânske autoriteiten nimme dizze saken serieus, en alle oertredings kinne liede ta boetes of remediaasjekosten nei sluting.
Hoe moat men effisjint omgean mei antitrustregeljouwing yn Nederlân yn 'e kontekst fan in fúzje of oanwinst?
Jo moatte de Nederlânske Autoriteit Konsumint en Merk (ACM) ynformearje as jo transaksje foldocht oan spesifike omsetdrompels. De meldingsferplichting is fan tapassing as de kombineare wrâldwide omset fan alle partijen mear as 150 miljoen euro is en teminsten twa partijen elk in Nederlânske omset hawwe fan mear as 30 miljoen euro. De ACM sil beoardielje oft jo deal effektive konkurrinsje op 'e Nederlânske merk signifikant hinderet. Se hawwe in earste beoardielingsperioade fan fjouwer wiken om te besluten oft de fúzje soargen opropt. As se potinsjele problemen identifisearje, kinne se in útwreide ûndersyk starte dat oant 13 wiken duorret. Jo kinne jo transaksje net foltôgje oant jo goedkarring fan 'e ACM hawwe krigen. Dit wurdt in standstill-ferplichting neamd, en it skeinen dêrfan kin liede ta flinke boetes. Jo moatte dizze wachtperioade fan it begjin ôf yn jo transaksjetiidline bouwe. Fúzjekontrôle fan 'e Europeeske Uny kin ek jilde foar gruttere deals. As jo transaksje foldocht oan 'e EU-drompels, moatte jo de Europeeske Kommisje ynstee fan 'e ACM ynformearje. De EU hat eksklusive jurisdiksje oer dizze gefallen, wat betsjut dat jo de nasjonale autoriteiten yn yndividuele lidsteaten net hoege te ynformearjen. Jo moatte beskôgje om in frijwillige melding yn te tsjinjen, sels as jo deal ûnder de drompels falt. Dit jout juridyske wissichheid en beskermet jo tsjin lettere útdagings. De ACM kin oant fiif jier nei it sluten ûndersyk dwaan nei net-oanmelde transaksjes dy't soargen oer konkurrinsje oproppe.
Hokker spesifike arbeidsrjochtlike oerwagings moatte yn rekken brocht wurde by in Nederlânske M&A-deal?
Jo moatte jo hâlde oan strange regels foar meiwurkersbeskerming dy't arbeidskontrakten automatysk oerdrage oan de nije eigener. Neffens de Nederlânske wet, as jo in bedriuw as in geande saak oernimme, geane alle besteande arbeidsferhâldingen fan rjochtswegen oer. Dit is bekend as automatyske oerdracht fan ûndernimming. De arbeidsbetingsten bliuwe net feroare nei de oerdracht. Jo kinne meiwurkers net ûntslaan of har kontrakten feroarje allinich fanwegen de transaksje. Elk ûntslach moat rjochtfeardige wurde troch ûnôfhinklike saaklike of operasjonele redenen. Undernimmingsrieden spylje in krúsjale rol yn Nederlânske fúzjes en oernametransaksjes. As it doelbedriuw in ûndernimmingsried hat, moatte jo har ynformearje en mei har oerlizze foardat jo de deal foltôgje. De ûndernimmingsried hat it rjocht om ynformaasje op te freegjen oer de gefolgen fan 'e transaksje foar meiwurkers. Jo moatte de ûndernimmingsried details jaan oer jo plannen foar it bedriuw, ynklusyf alle herstrukturearring of ûntslaggen. De ûndernimmingsried kin in advys jaan oer de transaksje. Hoewol dit advys net bindend is, kin it negearjen derfan sûnder goede reden liede ta juridyske útdagings. De timing fan notifikaasje is kritysk. Jo moatte de ûndernimmingsried ynformearje sa gau as it beslút om de transaksje troch te setten is nommen, mar foardat it definityf wurdt. As jo dizze timing ferkeard dogge, kin dat jo deal fertrage of sels de ûndernimmingsried in rjochterlike beslissing freegje kin dy't de foltôging blokkearret. Pensjoenregelingen fereaskje spesjale oandacht yn Nederlânske M&A-deals. Jo moatte útfine oft meiwurkers meidogge oan in bedriuwspensjoenregeling of in sektorbrede regeling. De oerdracht fan pensjoenferplichtingen kin yngewikkeld wêze en kin ûnderhannelings mei pensjoenútkearers fereaskje.
Kinne jo de wichtichste belestingymplikaasjes foar M&A-aktiviteiten ûnder Nederlânske wetjouwing sketse?
Jo moatte jo transaksje strukturearje om te profitearjen fan 'e dielnamefrijstelling, dy't belesting op dividenden en kapitaalwinsten út kwalifisearjende oandielhâldens elimineert. Dizze frijstelling is fan tapassing as jo teminsten 5% fan 'e oandielen yn in bedriuw hawwe en oan bepaalde betingsten foldogge oangeande de aard fan 'e aktiviteiten fan' e dochterûndernimming. De kar tusken in oandieldeal en in assetdeal hat wichtige belestinggefolgen. Yn in oandieldeal keapje jo de oandielen fan it doelbedriuw, en de belestingposysje fan it bedriuw bliuwt ûnferoare. Yn in assetdeal keapje jo spesifike aktiva en passiva, dy't oerdrachtbelesting en BTW kinne triggerje. Oerdrachtbelesting is fan tapassing op 'e oankeap fan Nederlânsk ûnreplik guod, tsjin in taryf dat by wet fêststeld wurdt en fan tiid ta tiid oanpast wurdt. Dit jildt oft jo direkt ûnreplik guod keapje of oandielen keapje yn in bedriuw wêrfan de aktiva benammen út Nederlânsk ûnreplik guod besteane. Jo kinne dizze belesting net foarkomme troch tûke strukturearring, om't de Nederlânske wet robúste anty-ûntwykingsregels hat. Jo moatte miskien segelrjocht betelje oer bepaalde dokuminten yn ferbân mei de transaksje, hoewol de tariven oer it algemien leech binne. BTW kin fan tapassing wêze op assetdeals, foaral as jo bedriuwsaktiva keapje dy't net ûnder de bedriuwsoverdrachtfrijstelling falle. Ferliezen dy't troch it doelbedriuw nei foaren droegen wurde, kinne nei de transaksje beheind wurde. As der in feroaring fan eigendom is yn kombinaasje mei in wichtige feroaring yn bedriuwsaktiviteiten, kin it doelbedriuw de mooglikheid ferlieze om histoaryske ferliezen te kompensearjen mei takomstige winsten. Jo moatte dit meinimme yn jo wurdearring. Beperkingen op rinteôftrek kinne ynfloed hawwe op jo finansieringsstruktuer. De Nederlânske earningsstrippingsregel beheint de ôftrek fan netto rintekosten ta in persintaazje fan EBITDA boppe in wettelike drompel, en dat persintaazje wurdt fêststeld yn it jierlikse belestingplan. Dit hat benammen ynfloed op oanwinsten mei hege leverage.
Wat binne de typyske ferklearrings en garânsjes dy't ferwachte wurde yn Nederlânske M&A-oerienkomsten?
Jo kinne ferwachtsje dat de ferkeaper ferklearrings jout oer de bedriuwsorganisaasje, finansjele ferklearrings en neilibjen fan 'e wetjouwing fan it doelbedriuw. Dizze ferklearrings foarmje de basis fan jo keapoerienkomst en beskermje jo tsjin ûnkrektens yn 'e ynformaasje dy't levere wurdt tidens due diligence. Standert ferklearrings geane oer de oprjochting en it oandielkapitaal fan it doelbedriuw. De ferkeaper befêstiget typysk dat alle oandielen jildich útjûn, folslein betelle en frij fan lêst binne. Se fertsjintwurdigje ek dat der gjin beheiningen binne op it oerdragen fan 'e oandielen oan jo. Finansjele ferklearrings geane oer de krektens fan 'e rekkens en de ôfwêzigens fan net iepenbiere ferplichtingen. Jo moatte oanhâlde op befêstiging dat de rekkens opsteld binne yn oerienstimming mei Nederlânske boekhâldnormen. De rekkens moatte in wier en earlik byld jaan fan 'e finansjele posysje fan it bedriuw.